En una empresa peruana, implementar un emisor propio empieza por ordenar el recorrido de la venta: quién confirma los datos, qué documento corresponde, quién autoriza una corrección y dónde queda la respuesta de SUNAT. Esa definición conecta administración, caja y contabilidad. Tener el programa en un entorno bajo tu control es una decisión de operación; el sistema de emisión aplicable se verifica por separado. Esta guía te ayuda a preparar el alcance técnico y a comparar propuestas de implementación con evidencia concreta.
Identifica el sistema de emisión antes de diseñar
SUNAT describe el Sistema de Emisión del Contribuyente como una modalidad que usa los sistemas desarrollados por el contribuyente. Su documentación contempla firma digital, envío, respuestas y conservación de documentos. La revisión de la modalidad y de las condiciones aplicables a tu RUC precede al diseño. Estas referencias se consultan con fecha de corte del 5 de octubre de 2026; los detalles de cada documento se contrastan con la documentación oficial vigente.
Lleva esa definición a una ficha operativa aprobada por el responsable contable. Registra los documentos que utiliza la empresa, los establecimientos involucrados, la forma de identificar cada venta y los responsables de validar excepciones. El equipo de implementación transforma esa ficha en reglas verificables. Así separas una decisión tributaria de una decisión de software y evitas contratar una integración cuya demostración solo cubre una venta ideal.
Revisa datos de origen, series y autorizaciones
El primer control ocurre donde nace la venta. La recepción de un pedido por mensajería, la atención en un mostrador y una venta registrada desde administración tienen orígenes diferentes. Define qué dato identifica la operación, de dónde sale el importe y qué persona confirma la información del comprador. Un campo obligatorio en pantalla necesita una regla de validación y un responsable cuando esa regla impide avanzar.
Pide una demostración con datos ficticios que recorra las variantes de tu operación: información incompleta, corrección antes de emitir, pago registrado después y solicitud de otro tipo de comprobante. La interfaz debe mostrar el estado actual y la siguiente acción permitida. El permiso de consultar una venta no equivale al permiso de emitir, corregir o administrar la configuración. Esa separación hace que el proceso se pueda revisar sin depender del recuerdo del operador.
Diseña la custodia del certificado y los accesos
La firma requiere una gestión explícita del certificado digital utilizado en la modalidad correspondiente. Asigna quién custodia el acceso, quién verifica su vigencia y quién ejecuta su renovación. El calendario de revisión se integra al mantenimiento del sistema. La entrega del proyecto incluye el procedimiento y la evidencia de una prueba controlada de renovación, con acceso restringido a los responsables autorizados.
Trata las credenciales como recursos de la empresa con permisos individuales. Una propuesta técnica debe explicar cómo se incorporan y retiran operadores, cómo se registra una acción privilegiada y cómo se distingue el entorno de pruebas del real. La documentación operativa describe dónde solicitar acceso y quién lo aprueba. Los ejemplos, manuales y capturas usan datos ficticios; las claves quedan fuera de esos materiales. Con ello puedes cambiar de responsable sin reconstruir el conocimiento desde cero.
Distingue venta, emisión y respuesta
Una venta registrada, un documento generado y una respuesta de aceptación son estados distintos. El tablero administrativo debe mostrar esa diferencia. Si la pantalla dice únicamente “procesado”, el equipo no puede saber si terminó el envío o si existe una respuesta pendiente. Define estados comprensibles, una fecha por transición y una referencia que permita relacionar el comprobante con su operación de origen.
El control de reintentos conserva esa identidad. Ante una respuesta tardía, la integración consulta el estado disponible y decide el siguiente paso según una regla documentada. No convierte cada intento en otra venta. La prueba de aceptación incluye envíos repetidos, respuestas demoradas y revisión manual. Exige que el responsable pueda reconstruir la secuencia completa desde un registro de prueba, sin interpretar registros técnicos ni pedir a un desarrollador que explique lo ocurrido.
Conecta facturación con caja y conciliación
El comprobante forma parte de un proceso más amplio. Caja registra el cobro, administración revisa la emisión y contabilidad necesita relacionar ambos hechos. La implementación de facturación integrada organiza ese recorrido desde los datos de venta hasta el estado del documento. El diagnóstico identifica dónde se copia información y qué conciliación necesita una persona antes de automatizar el siguiente paso.
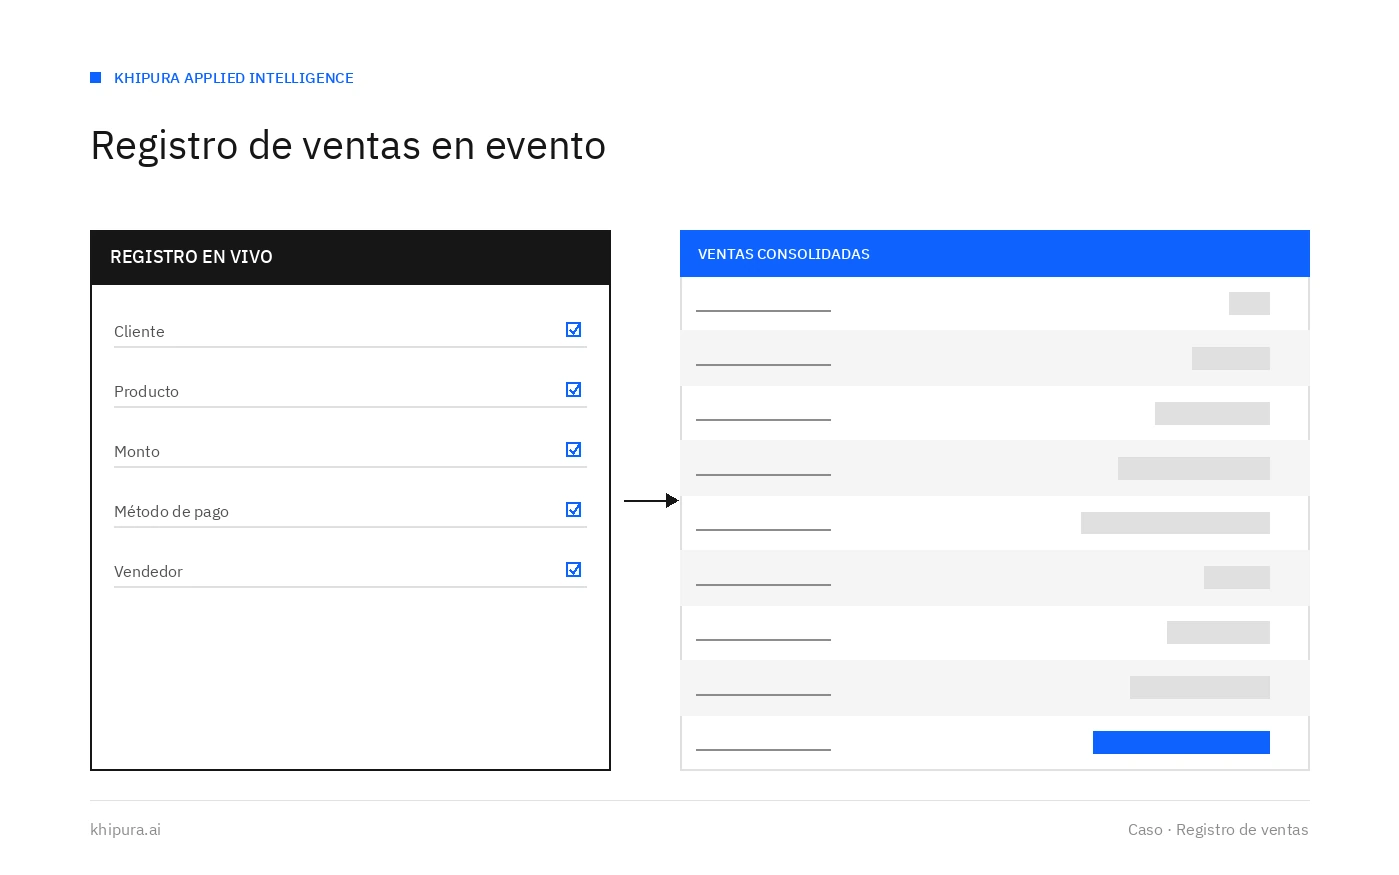
Utiliza una referencia estable para vincular venta, comprobante y movimientos de cobro. Un cambio en el medio de pago no debe borrar el historial de la operación. Del mismo modo, el cierre administrativo necesita distinguir lo cobrado de lo emitido y de lo pendiente de revisión. El caso de facturación, POS y conciliación presenta esta integración como trabajo operativo: datos conectados, responsables identificados y seguimiento del proceso completo.
Prepara continuidad y recuperación verificables
Un emisor propio necesita procedimientos para mantener la operación y recuperar la información. Define qué se respalda, quién comprueba las copias y cómo se prueba una restauración en un entorno separado. La demostración útil recupera documentos y sus relaciones con las ventas. Ver una lista de archivos respaldados no confirma que administración pueda consultar el historial cuando lo necesita.
La contingencia de emisión se define con el responsable contable según la modalidad aplicable. El equipo técnico implementa ese procedimiento y lo ensaya con datos de prueba. Documenta cómo se comunica el estado al mostrador, quién autoriza volver al flujo habitual y cómo se revisan las operaciones pendientes. El objetivo es mantener una única historia de cada venta incluso cuando participan canales diferentes, sin improvisar una segunda numeración o un registro paralelo sin control.
Evalúa la propuesta por entregables de operación
Una propuesta completa identifica el alcance de integración, los documentos cubiertos, las responsabilidades de mantenimiento y el soporte posterior. Pide criterios de aceptación por recorrido. Por ejemplo, una venta de prueba debe poder consultarse desde su origen, mostrar quién la revisó y conservar la respuesta recibida. También debe existir una forma clara de encontrar pendientes y asignarlos a una persona.
Revisa qué ocurre cuando cambia una especificación técnica: quién detecta el cambio, quién prepara la adaptación y qué pruebas permiten aprobarla. El contrato debe distinguir mantenimiento recurrente de ampliaciones funcionales. Compara ese alcance con tu capacidad interna para operar el sistema. La autonomía consiste en disponer de datos, documentación y responsables, además de acceso al software; esas piezas sostienen la continuidad cuando cambia el equipo de trabajo.
Lleva un proceso concreto al diagnóstico
Prepara un mapa sencillo de cómo vendes hoy, un listado de los sistemas que intervienen y ejemplos ficticios de las excepciones frecuentes. Incluye qué equipo registra el cobro, qué equipo emite y cómo se entrega información a contabilidad. Esa preparación permite estimar el trabajo por conexiones y reglas, en lugar de usar el número de pantallas como medida del proyecto.
Solicita una evaluación del recorrido completo antes de contratar el emisor. El resultado esperado es un alcance con responsables, controles y pruebas: qué información entra, cómo se valida, qué acción se autoriza y cómo se confirma su resultado. Con ese documento puedes decidir si integrar el sistema actual, desarrollar una capa propia o evaluar otro proveedor. La decisión queda vinculada a tu operación peruana y a la evidencia que necesitas conservar.