Automatizar no equivale a delegar el criterio tributario
La expresión “automatizar facturas con IA” reúne tareas muy diferentes. Puede referirse a extraer datos de una venta, preparar un comprobante, validar campos, consultar estados o conciliar cobros. Ninguna de esas tareas autoriza a un modelo a decidir por sí solo una clasificación tributaria ambigua, modificar datos sensibles o resolver una excepción sin responsable. La facturación electrónica se relaciona con comprobantes y validaciones administrados por SUNAT; cualquier diseño debe partir de la documentación oficial aplicable y de la revisión de quien corresponda en la organización.
Este texto describe criterios operativos, no asesoría tributaria, legal ni contable. El objetivo es separar trabajo repetitivo de decisiones que necesitan confirmación. Antes de automatizar, una empresa debe identificar qué sistema genera la venta, qué emisor usa, qué datos ingresan al flujo y quién responde si el comprobante no puede procesarse. Esa base permite introducir controles sin prometer que la IA sustituye responsabilidades fiscales.
Empieza por mapear el flujo real de emisión
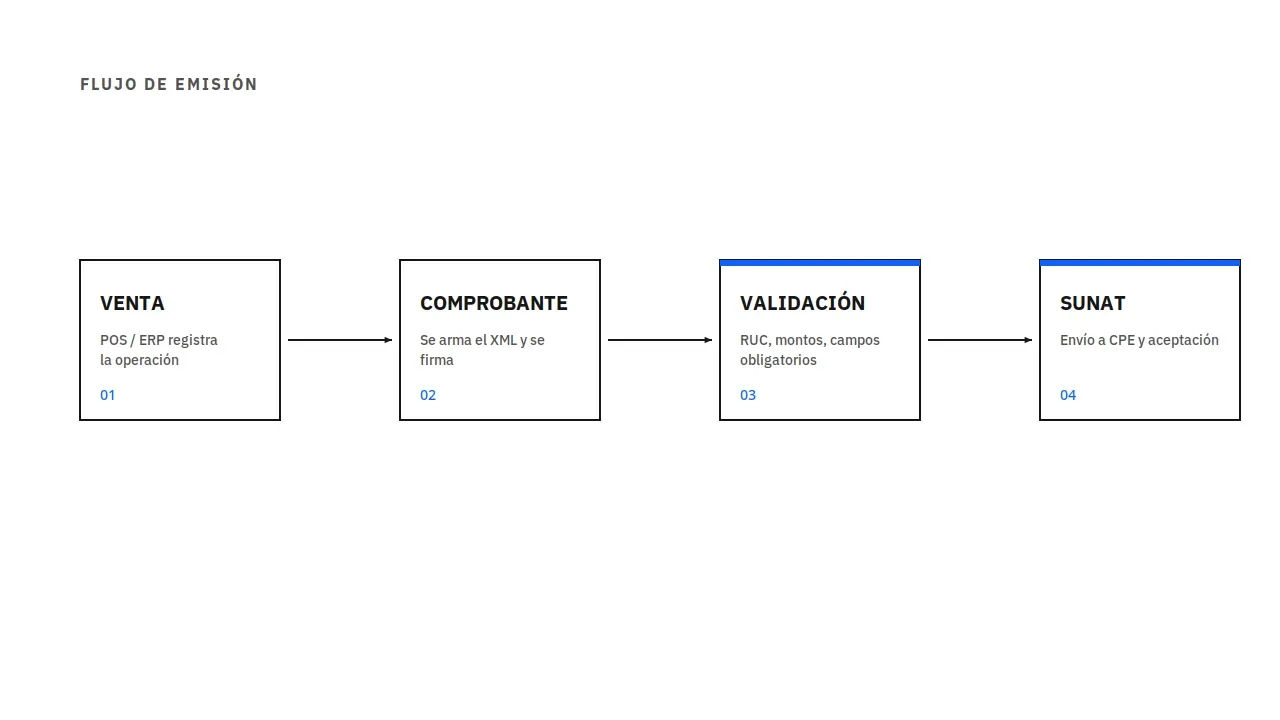
El primer paso es dibujar el recorrido actual: venta o servicio registrado, datos del cliente, selección del comprobante, generación, firma o envío por el emisor, respuesta y archivo de estados. En muchas operaciones el mismo dato se digita en POS, hoja de cálculo y sistema de emisión. Esa repetición es candidata a integración, pero solo después de definir qué sistema es la fuente de verdad y qué cambios están permitidos.
El mapa también debe incluir excepciones: datos incompletos, montos que no cuadran, cliente no identificado, caída del proveedor o rechazo técnico. Si esos casos hoy se resuelven por mensajes informales, automatizarlos sin registrar el criterio solo acelera una práctica difícil de auditar. Un flujo bien descrito permite elegir un tramo acotado y establecer evidencia de entrada, estado y responsable, en vez de intentar reemplazar toda la emisión desde el primer día.
La IA puede asistir en la lectura de documentos o registros, en la normalización de texto y en la propuesta de campos para revisión. También puede ayudar a clasificar incidencias repetitivas o a explicar por qué una operación fue enviada a una cola. Sin embargo, la salida del modelo debe tratarse como propuesta, especialmente cuando afecta tipo de comprobante, datos del adquirente, impuestos, exoneraciones o correcciones.
Una implementación prudente guarda el dato de origen, la transformación propuesta y la aprobación o rechazo de un responsable. En patrones repetitivos y previamente probados, pueden definirse reglas deterministas para permitir el paso automático; la IA no debe convertirse en la única justificación de la decisión. Esta separación reduce digitación y búsqueda manual sin presentar un sistema probabilístico como autoridad tributaria. Para definir obligaciones concretas, consulta a un profesional competente y la fuente oficial vigente.
Crea una validación previa basada en reglas verificables
Antes del envío, una capa de prevalidación puede comprobar presencia de campos, coherencia aritmética, formato esperado y correspondencia con el contrato de datos del emisor. Estas validaciones se deben implementar como reglas explícitas y versionadas, no como una intuición del modelo. La información y especificaciones oficiales de CPE de SUNAT son el punto de referencia para confirmar qué se admite en el flujo aplicable.
Cuando una regla falla, el sistema debe detener el envío, mostrar la causa y asignar el caso a una persona o cola. No conviene “corregir” automáticamente un dato de cliente para hacer pasar el control. El valor de la prevalidación está en detectar un problema antes de que se convierta en reproceso, conservando evidencia de qué se revisó. Los controles deben probarse con casos autorizados y actualizarse cuando cambien las especificaciones o el emisor utilizado.
Conserva estados y trazabilidad después del envío
Enviar una solicitud no es lo mismo que contar con un resultado final. El sistema necesita diferenciar preparado, validado internamente, enviado, respuesta recibida, pendiente de revisión y cerrado. Cada transición requiere una referencia técnica y un momento de registro. Esa trazabilidad permite que una persona investigue un caso sin volver a reconstruirlo desde correos o capturas dispersas.
También evita confundir un error temporal con un comprobante que debe volver a generarse. Los reintentos requieren reglas y claves que prevengan duplicados cuando el resultado anterior es incierto. La automatización puede administrar esa cola, pero debe escalar los casos que exceden una regla definida. Mantener estos estados no sustituye las obligaciones aplicables ni garantiza aceptación; es una disciplina operativa para saber qué ocurrió y quién debe resolver lo pendiente.
Conciliar es otra automatización, con otro control
La conciliación relaciona lo facturado, lo cobrado y lo depositado, pero esos registros pueden tener fechas, referencias y comisiones diferentes. Reglas de emparejamiento por monto, referencia y fecha pueden reducir la revisión manual y dejar en una cola solo las diferencias. Aquí la IA puede ayudar a priorizar o agrupar anomalías, mientras que la regla y el responsable conservan la decisión sobre el cierre.
No debe asumirse que toda diferencia es un error ni que una coincidencia aproximada permite cerrar una operación sin control. El diseño necesita tolerancias aprobadas, evidencia del origen de cada dato y un proceso para excepciones. Separar conciliación de emisión permite empezar con menor riesgo: se mejora la visibilidad posterior sin alterar el mecanismo que genera el comprobante. Esto es útil cuando el problema principal está en el cierre operativo y no en la generación misma.
Define excepciones, permisos y revisión humana
Una automatización segura establece qué sucede ante un rechazo, un dato no encontrado, una diferencia persistente o una respuesta fuera de tiempo. Para cada tipo de alerta debe existir propietario, plazo operativo y acción permitida. La persona que revisa no necesita releer todo el flujo; necesita contexto suficiente, acceso controlado y la facultad definida para aprobar, corregir o escalar.
Los permisos importan tanto como la lógica. No todos los usuarios deben poder alterar reglas, ver datos completos o reenviar comprobantes. Conviene separar administración, operación y revisión, registrar cambios relevantes y limitar los datos presentes en registros técnicos. Estas medidas no son asesoría sobre cumplimiento: son controles de diseño que ayudan a mantener trazabilidad y a reducir exposición innecesaria mientras la organización valida sus obligaciones con sus asesores y fuentes oficiales.
Prueba por etapas y mide solo lo que puedes observar
En vez de migrar todo, selecciona un tramo con entradas y resultados conocidos. Por ejemplo, se puede observar cuántos registros llegan incompletos a una cola de revisión, cuánto tarda un responsable en cerrarlos o cuántas conciliaciones quedan sin emparejar. Las métricas deben describir la operación propia y su periodo de medición; no es correcto prometer una reducción universal de rechazos o tiempos sin una línea de base.
La prueba debe incluir casos normales y excepciones autorizadas, una forma de desactivar el tramo y un criterio para ampliar el alcance. Si el sistema propone datos con IA, compara sus salidas contra la revisión humana antes de permitir automatizaciones adicionales. Ese enfoque incremental no afirma que el proceso está libre de riesgo. Permite descubrir dónde faltan reglas, datos o permisos antes de que un cambio afecte una parte sensible de la operación.
Un caso de integración ilustra el patrón, no una garantía
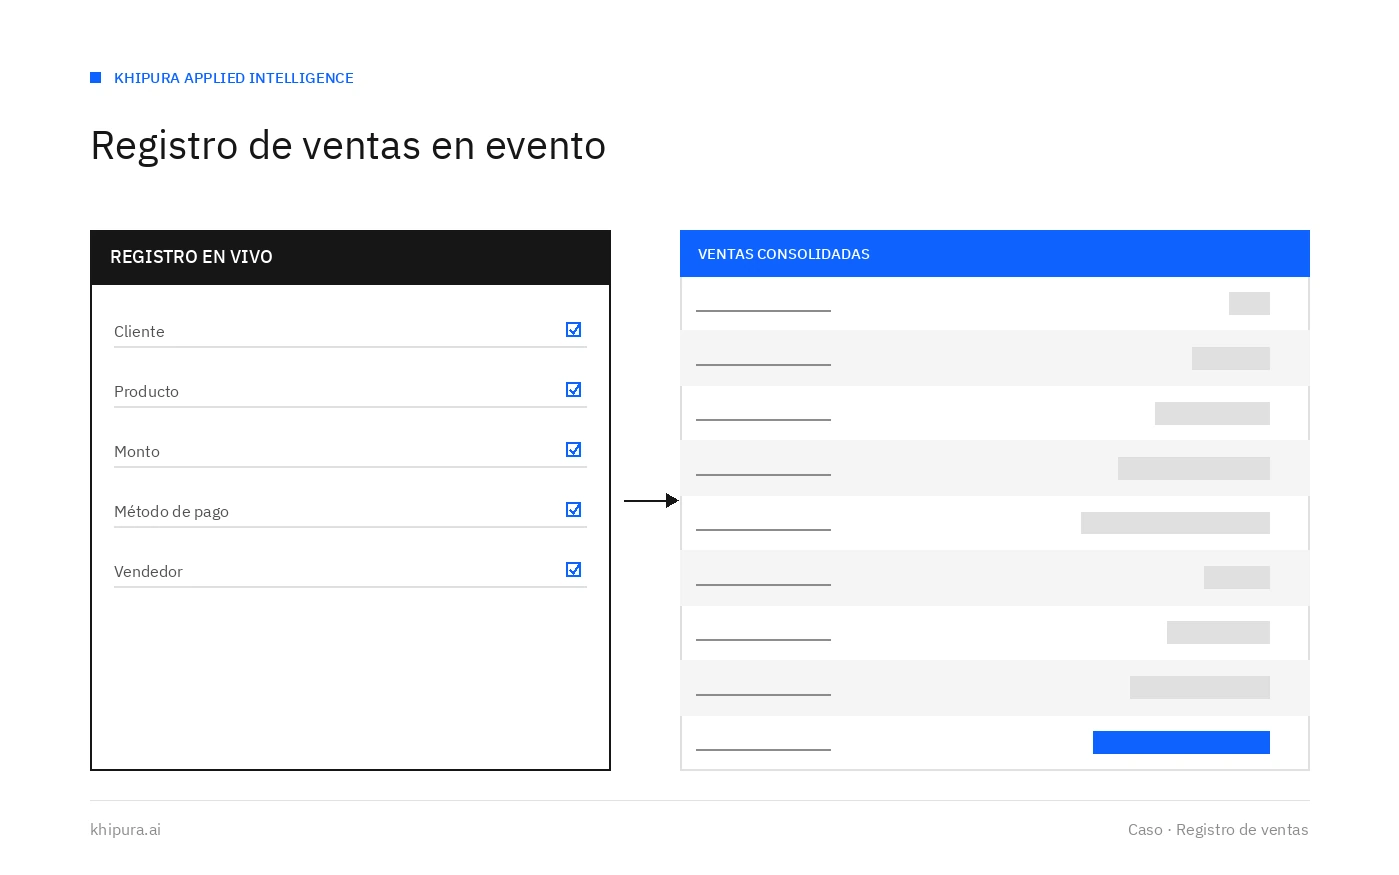
El caso de Khipura de facturación electrónica, POS y conciliación integrados ilustra una arquitectura en la que la venta puede alimentar una solicitud de comprobante y la conciliación deja visibles las diferencias. El valor del ejemplo está en la secuencia: evitar digitación doble, conservar estados y llevar las excepciones a revisión. No demuestra que otra empresa pueda copiar el resultado sin considerar su emisor, POS, reglas y responsabilidades.
Antes de adoptar una arquitectura similar, hay que confirmar compatibilidad técnica, permisos de acceso, contrato de datos y procedimiento de recuperación. Un caso no reemplaza las especificaciones oficiales de SUNAT ni el criterio tributario profesional. Sirve para formular preguntas de implementación: dónde se valida, cómo se evita el duplicado, qué registro conserva la evidencia y quién responde cuando el resultado no coincide con la expectativa.
Cómo iniciar una evaluación responsable
Reúne un conjunto saneado de transacciones representativas, los estados que hoy maneja el emisor, causas de excepciones y el recorrido desde venta hasta conciliación. Define qué dato no puede cambiarse automáticamente, qué aprobaciones hacen falta y cómo se registrará cada intervención. Luego contrasta el diseño con la información oficial de SUNAT y con el proveedor o emisor que participe en el flujo.
Una evaluación responsable puede terminar con un piloto de validación o conciliación, no necesariamente con la promesa de una emisión autónoma. Khipura puede apoyar el diagnóstico e implementación de controles operativos, pero no sustituye asesoría tributaria, legal o contable. La decisión de automatizar debe dejar claros alcance, responsables, pruebas, datos tratados y condiciones para detener o ampliar el flujo. Así la IA se incorpora como asistencia controlada, no como una caja negra que decide obligaciones.