Auditar registros mientras el negocio atiende exige separar observación y modificación. Necesitas una copia con alcance definido, reglas aprobadas y una forma de relacionar los hallazgos con el origen. La operación continúa registrando ventas, pagos y cambios; la auditoría evalúa un estado identificado de esa información. Esa separación permite investigar sin convertir cada consulta del analista en una intervención sobre el trabajo diario.
El objetivo no es producir una lista de diferencias sin contexto. Debes explicar qué decisión afecta cada hallazgo, qué evidencia lo sostiene y quién tiene autoridad para resolverlo. En una empresa peruana que combina atención, venta y cobranza, un mismo registro participa en varios procesos. El alcance de la auditoría tiene que reconocer esas relaciones para que la propuesta final sea útil y aplicable.
Delimita la pregunta y el universo de revisión
Empieza con una pregunta concreta: si los saldos reflejan movimientos registrados, si las ventas pertenecen al catálogo vigente o si los estados de atención coinciden con su evidencia. Una auditoría de todo sin propósito definido dispersa el análisis. Especifica la decisión que necesita respaldo y los campos que permiten evaluarla, con un responsable del proceso disponible para aclarar criterios.
Define el universo por fuente, periodo y condiciones de inclusión. Identifica registros excluidos y explica por qué quedan fuera. Cuando la pregunta exige relacionar clientes, ventas y pagos, verifica que dispones de esas relaciones antes de calcular conclusiones. Un conjunto incompleto no se corrige con una fórmula más elaborada: requiere completar el alcance o limitar expresamente lo que puedes evaluar.
Prepara un inventario de datos y accesos. Cada participante recibe lo necesario para su tarea, con identificadores seudonimizados cuando el análisis no exige conocer a la persona. Separa las claves de correspondencia y restringe exportaciones. El diagnóstico necesita trazabilidad de registros, pero esa necesidad no autoriza distribuir información personal entre todos los participantes del proyecto.
Acuerda los entregables antes de extraer información: reglas revisables, conciliación del universo, hallazgos clasificados y propuesta de tratamiento. Define quién acepta cada entrega y cómo se resuelven desacuerdos. Este acuerdo evita que el cierre dependa de una presentación convincente; la aceptación se apoya en evidencia que los responsables pueden consultar y reproducir dentro de sus permisos.
Captura una copia consistente y documenta el corte
Planifica la extracción con el responsable del sistema operativo. Utiliza un mecanismo de lectura que preserve consistencia y controla la carga de consulta según el entorno real. Trabajar en una copia no vuelve gratuita la extracción: obtenerla también consume recursos. Comprueba ese paso con un alcance acotado antes de preparar el universo completo y registra cualquier limitación observada.
Guarda la fecha de corte y el criterio utilizado para capturar relaciones. Si ventas y pagos se extraen en momentos distintos, verifica cómo distingues movimientos posteriores. La copia debe representar un estado comprensible, no una mezcla de archivos cuyo orden nadie puede reconstruir. Conserva además el inventario de registros recibidos para identificar cambios entre entregas sucesivas.
Separa copia recibida, datos preparados y resultados del análisis. Mantén la primera como referencia de lectura y documenta las transformaciones aplicadas a la segunda. Así puedes volver al origen de una diferencia sin deshacer el trabajo del analista. La estructura de archivos o vistas importa menos que la capacidad de demostrar qué cambió, por qué y en qué etapa.
Comprueba integridad antes de aplicar reglas: claves repetidas, relaciones ausentes, fechas incoherentes y campos necesarios sin valor. Registra esas observaciones como hallazgos de preparación. No las elimines para que el análisis continúe sin ruido. Una relación faltante puede explicar precisamente la diferencia que dirección necesita entender, y debe conservar una salida de revisión reconocible.
Ejecuta reglas y concilia resultados por causa
Traduce la definición comercial en comprobaciones explícitas. Cada regla necesita entradas, condición esperada, tratamiento de excepciones y versión. Revisa ejemplos con el responsable del negocio antes de ejecutarla sobre el conjunto. El equipo debe distinguir una inconsistencia real de una situación válida que el análisis todavía no contempla, como un ajuste autorizado o una operación pendiente.
Organiza los resultados en coincidencias, diferencias y casos no evaluables. Después agrupa las diferencias por causa y por proceso afectado. Un listado ordenado por importe ayuda a revisar impacto económico; una agrupación por causa ayuda a decidir correcciones estructurales. Utiliza ambas lecturas cuando la pregunta lo exige, manteniendo siempre la relación entre resumen y evidencia individual.
Concilia conteos y totales entre etapas. Explica el efecto de cada exclusión y comprueba que las relaciones entre tablas no multiplican operaciones. Unir ventas y pagos requiere respetar que una venta puede tener varios movimientos. Si repites el importe de la venta por cada pago, el resumen cambia aunque todos los registros originales sean válidos. La auditoría debe detectar también errores del propio cálculo.
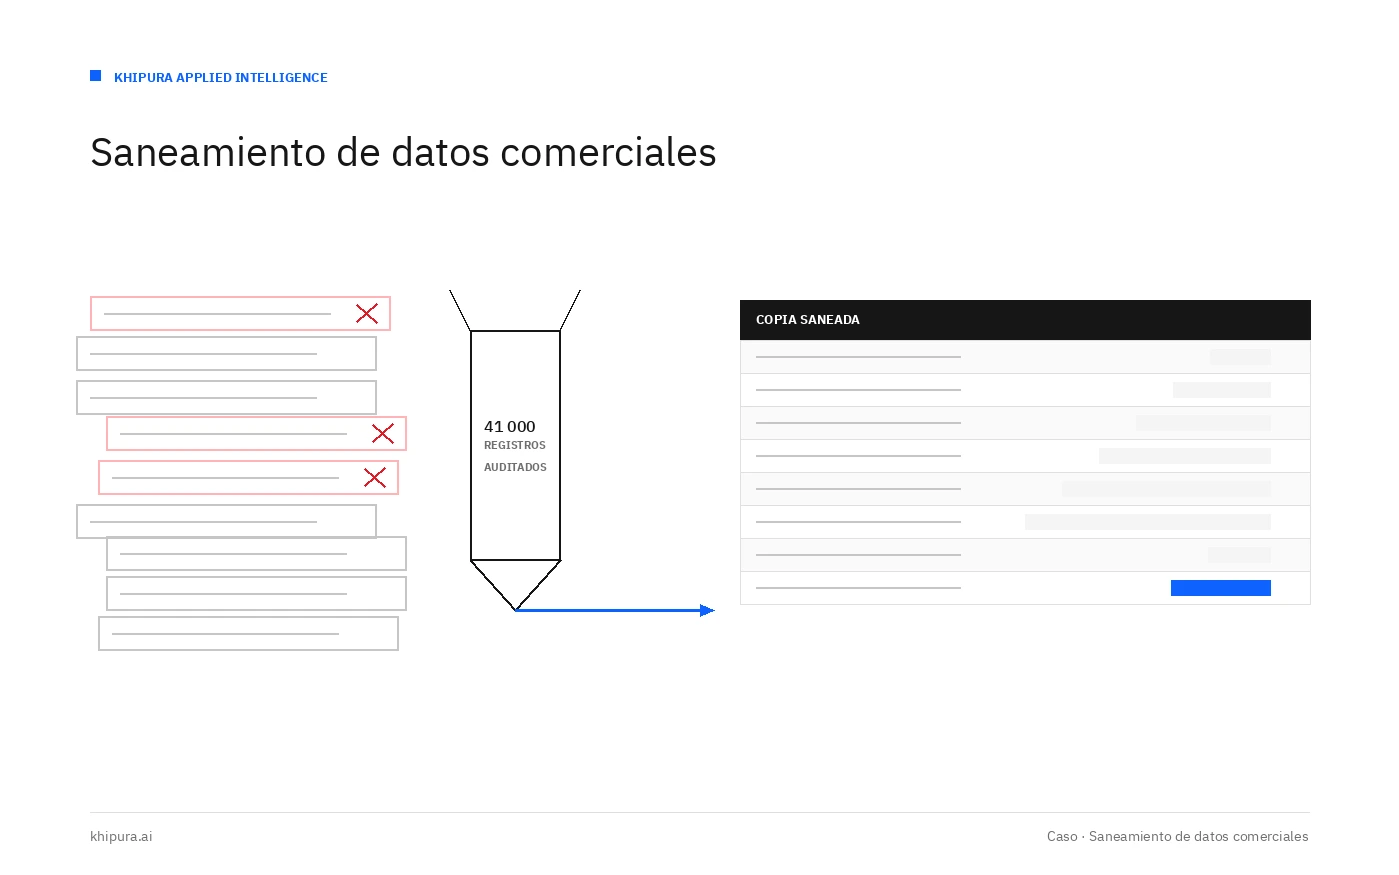
El caso de saneamiento de una copia comercial presenta el enfoque de revisar reglas sin pausar el registro diario. Para llevarlo a tu negocio, exige evidencia del universo revisado y de cada transformación. La utilidad del método está en poder explicar el resultado, no en trasladar cifras de otro caso como si describieran tu operación.
Convierte hallazgos en propuestas sin sobrescribir novedades
Un hallazgo describe una diferencia; una propuesta establece qué hacer con ella. Para cada tratamiento, identifica el valor observado, el valor esperado, la regla y la autorización requerida. Algunas diferencias se resuelven completando información; otras corrigiendo un cálculo o ajustando un procedimiento. Mantén separados esos destinos para que cada responsable reciba una tarea dentro de su función.
La operación sigue cambiando mientras auditas. Antes de aplicar una propuesta, compara el estado actual con el estado de referencia. Si hay un pago nuevo, una anulación o una modificación, vuelve a evaluar el caso. No sobrescribas novedades para hacer coincidir producción con una copia anterior. El control de vigencia es parte central del método, no un detalle posterior a la aprobación.
Define una aplicación por conjuntos revisables, con estado previo conservado y conciliación posterior. Prepara el criterio de suspensión si el resultado no coincide con lo esperado. Comprueba también los efectos en reportes y acciones comerciales vinculadas. Una actualización del campo principal no termina el trabajo cuando otras partes del proceso siguen leyendo una versión anterior o una definición distinta.
La implementación de controles operativos ordena permisos, responsables y seguimiento de estas intervenciones. El paquete de entrega debe permitir decidir qué aplicar, qué devolver a revisión y qué dejar pendiente por falta de evidencia. Esa claridad mantiene la autoridad comercial en el negocio y convierte el análisis en una base comprobable para actuar.
Cierra la auditoría con evidencia y seguimiento
Presenta los resultados con alcance, fecha de corte y estado de cada grupo de hallazgos. Distingue propuestas aprobadas, cambios aplicados y casos pendientes. Una aprobación no demuestra ejecución y una ejecución no demuestra conciliación. La dirección necesita reconocer esos estados para evitar declarar resuelto un problema cuya corrección todavía no tiene evidencia posterior.
Conserva una muestra explicada de extremo a extremo junto al resumen completo. La muestra sirve para revisar el razonamiento; el inventario total sostiene el alcance de la auditoría. Incluye ejemplos de coincidencia y de excepción para que el responsable comprenda por qué una regla acepta ciertos registros y envía otros a revisión. El informe debe ser utilizable fuera de la reunión de presentación.
Asigna una acción preventiva a las causas recurrentes. Si el origen está en una captura ambigua, corrige el formulario y su validación. Si cambia una política, incorpora la revisión de datos al procedimiento de cambio. Si falta un responsable de catálogo, define esa función. La auditoría aporta valor sostenido cuando reduce la repetición del problema que acaba de describir.
Para iniciar, solicita un diagnóstico de registros y procesos con una pregunta prioritaria y las fuentes que la respaldan. El alcance debe establecer extracción, reglas, entregables y responsables antes de intervenir. Acepta el trabajo cuando puedes reconstruir la conclusión y decidir sobre una propuesta vigente, con la operación atendiendo y los cambios sujetos a comprobación. Ese es el cierre que convierte una revisión técnica en control de gestión.